Banque en ligne : comment ça marche, quels services propose-t-elle et quels sont ses frais ?
- Banque en ligne : définition, fonctionnement et services disponibles
- Banque en ligne ou néobanque : statut, services et protection des dépôts
- Ouvrir et gérer un compte en ligne : application, paiements et assistance
- Gestion financière connectée : budget, alertes et pilotage depuis l’application
- Frais et limites d’une banque en ligne : gratuité conditionnelle, retraits et service client
- Crédit en banque en ligne : consommation, immobilier et rachat de prêt
- Rachat de crédit en ligne : opérations possibles, critères et points à vérifier
Une banque en ligne permet de gérer un compte, des paiements, l’épargne et parfois des crédits sans passer par une agence. Son offre dépend toutefois du statut de l’établissement. Avant de choisir, il faut vérifier les services disponibles, les frais réels, la protection des dépôts et les conditions d’un éventuel rachat de crédit.
Banque en ligne : définition, fonctionnement et services disponibles
Une banque en ligne fournit l’essentiel de ses services à distance, depuis un site sécurisé ou une application. Elle peut proposer compte courant, carte, virements, épargne et financements. Tous les acteurs n’offrent pas la même gamme : une interface numérique ne signifie donc pas automatiquement « banque complète ».
Les démarches sont largement dématérialisées : identification, justificatifs, signature électronique et messagerie sécurisée. Pour situer ce modèle face aux réseaux physiques, consultez notre comparaison entre banque en ligne et banque traditionnelle pour un rachat de crédit.
Banque en ligne ou néobanque : statut, services et protection des dépôts
Le terme “néobanque” ne constitue pas un statut juridique. En France, l’usage du mot “banque” reste toutefois réservé aux établissements autorisés à l’employer. Une offre financière entièrement numérique peut être portée par un établissement de crédit, un établissement de paiement ou un établissement de monnaie électronique. Leur statut détermine les services qu’ils peuvent proposer, notamment en matière de crédit ou de découvert.
Il faut donc vérifier l’établissement qui porte réellement l’offre, son agrément et le dispositif de protection applicable aux fonds. Pour un établissement bancaire relevant du Fonds de garantie des dépôts et de résolution (FGDR), les dépôts éligibles sont couverts jusqu’à 100 000 € par client et par établissement. Les établissements de paiement et de monnaie électronique ne bénéficient pas de cette garantie des dépôts : les fonds de leurs clients doivent être protégés selon des mécanismes spécifiques, notamment par cantonnement ou dispositif équivalent. Une marque commerciale connue ne suffit donc pas : c’est l’entité juridique qui détermine le cadre réglementaire et la protection applicable.
Ouvrir et gérer un compte en ligne : application, paiements et assistance
L’ouverture se déroule généralement à distance avec contrôle d’identité et justificatifs. Une fois le compte actif, l’application devient le principal outil de gestion. Selon l’établissement, elle permet :
- de consulter le solde, les opérations et les relevés ;
- d’effectuer des virements et de gérer les prélèvements ;
- de modifier certains plafonds ou bloquer une carte ;
- de contacter le service client par messagerie, téléphone ou chat.
Les réclamations, successions, incidents complexes ou financements atypiques peuvent toutefois exiger une intervention humaine. Le « 100 % mobile » décrit surtout le canal d’accès, pas l’absence totale de conseiller.
Gestion financière connectée : budget, alertes et pilotage depuis l’application
Certaines applications catégorisent les dépenses, déclenchent des alertes de solde, identifient les paiements récurrents ou proposent des objectifs d’épargne. D’autres intègrent l’agrégation de comptes ou des simulateurs de financement.
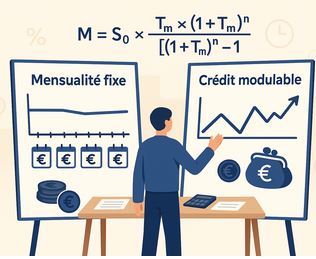
Ces outils facilitent le suivi du budget, mais ne remplacent pas l’analyse d’un crédit. Une mensualité plus faible peut venir d’une durée plus longue et augmenter le coût total. Une simulation doit donc être lue avec les conditions contractuelles.
Frais et limites d’une banque en ligne : gratuité conditionnelle, retraits et service client
Une banque en ligne peut réduire les frais de tenue de compte ou de carte, mais la gratuité peut être conditionnelle. Des coûts subsistent parfois en cas d’inactivité, de retraits répétés, d’opérations en devises, d’incident ou de service particulier. La grille tarifaire reste donc essentielle.
L’absence d’agence peut aussi peser lorsqu’un dossier exige des explications ou plusieurs garanties. Le bon critère n’est pas seulement le prix : il faut mesurer son besoin d’autonomie et d’accompagnement.
Crédit en banque en ligne : consommation, immobilier et rachat de prêt
Les produits de crédit varient fortement selon les établissements. Une banque en ligne peut proposer un prêt personnel, un crédit immobilier ou le rachat d’un prêt existant, sans pour autant accepter le regroupement de plusieurs crédits. Il faut distinguer ces opérations dès la simulation.
Le prêteur étudie notamment revenus, charges, crédits en cours et capacité de remboursement. Le TAEG permet de comparer le coût du financement au-delà du seul taux nominal. La réponse dépend toujours du dossier et des critères propres à l’établissement.
Rachat de crédit en ligne : opérations possibles, critères et points à vérifier
Un rachat de crédit en ligne peut refinancer un prêt ou, chez certains organismes, regrouper plusieurs dettes. Ces opérations ne sont pas équivalentes. Avant de déposer un dossier, vérifiez exactement ce que l’établissement accepte.
- Comparer le TAEG, la durée et le coût total, pas seulement la nouvelle mensualité.
- Identifier les frais de dossier, d’assurance, de garantie ou de remboursement anticipé.
- Vérifier les types de crédits admis et l’éventuelle trésorerie complémentaire.
- Préparer des justificatifs cohérents sur revenus, charges et encours.
Pour approfondir, consultez notre panorama des banques en ligne proposant des solutions de rachat de crédit. Si votre contrat est récent, voyez aussi les critères étudiés pour un rachat de crédit avec un CDI récent.
Associez technologie et vigilance financière : consultez notre lexique du crédit, des dettes et des démarches bancaires pour clarifier les termes utilisés dans les offres en ligne.
Simuler mon regroupement de prêt
Je simule