BNP Paribas Personal Finance : regroupement de crédits et hypothèque
- BNP Paribas Personal Finance : taux et regroupement hypothécaire
- Quelles offres de regroupement propose BNP Paribas Personal Finance ?
- Simulation et conditions de financement BNP Paribas Personal Finance
BNP Paribas Personal Finance : taux et regroupement hypothécaire
BNP Paribas Personal Finance est un établissement de crédit du groupe BNP Paribas, spécialisé dans les solutions de financement destinées aux particuliers. Il intervient notamment dans le crédit à la consommation et le regroupement de crédits, avec ou sans garantie hypothécaire. Ses offres peuvent être distribuées sous différentes marques commerciales, notamment Cetelem et Sygma BNP Paribas Personal Finance. Contrairement à une banque de réseau traditionnelle, son activité s’organise autour de produits spécialisés, de services de financement et de partenaires de distribution.
| Durée du prêt | Hypothèse de taux nominal fixe | Mensualité hors assurance pour 10 000 € |
|---|---|---|
| 120 mois (10 ans) | 3,10 % | 97,02 € |
| 180 mois (15 ans) | 3,25 % | 70,27 € |
| 240 mois (20 ans) | 3,35 % | 57,23 € |
| 300 mois (25 ans) | 3,45 % | 49,79 € |
Simulations pédagogiques actualisées en octobre 2026 pour un capital de 10 000 €, avec remboursement par échéances mensuelles constantes, hors assurance et frais. Les taux utilisés sont des hypothèses de calcul et non des taux commerciaux officiellement pratiqués par BNP Paribas Personal Finance.
Ces illustrations permettent de comprendre l’effet de la durée sur les mensualités. Elles ne représentent pas une simulation personnalisée de regroupement de crédits hypothécaire. Les conditions réelles dépendent notamment des crédits repris, des garanties, du capital financé, de la situation de l’emprunteur et de l’offre proposée par le prêteur.
Présentation de BNP Paribas Personal Finance
BNP Paribas Personal Finance développe des solutions de crédit destinées aux particuliers, distribuées directement ou par des réseaux de partenaires. Cetelem constitue l’une de ses principales marques commerciales de financement à la consommation. Sygma BNP Paribas Personal Finance intervient notamment dans le regroupement de crédits distribué par des professionnels du courtage.
L’établissement peut étudier des opérations visant à réunir plusieurs crédits dans un financement unique, avec une nouvelle mensualité et une durée adaptée au dossier. Certaines solutions comportent une garantie hypothécaire, tandis que d’autres sont proposées sans garantie immobilière. Le financement reste soumis à une étude de solvabilité et à l’acceptation du prêteur.
Quelles sont les caractéristiques du regroupement hypothécaire ?
BNP Paribas Personal Finance propose des opérations de regroupement de crédits garanties par une hypothèque. Cette solution permet de reprendre des crédits et dettes éligibles dans un nouveau financement unique. Les documents d’informations générales publiés en 2026 présentent une durée de remboursement comprise entre 3 et 25 ans. L’opération peut également intégrer certains frais et permettre de financer un projet personnel complémentaire, sous réserve de l’étude du dossier.
- Nature du financement : regroupement de crédits avec garantie hypothécaire.
- Prêteur : BNP Paribas Personal Finance SA.
- Durée : de 3 à 25 ans.
- Crédits concernés : crédits et dettes éligibles selon le montage et les conditions du prêteur.
- Garantie : hypothèque sur un bien immobilier.
- Frais : possibilité d’intégrer certains frais liés à l’opération.
- Projet complémentaire : financement possible selon les conditions applicables.
- Acceptation : soumise à l’analyse de la solvabilité et des garanties.
Quelle garantie immobilière peut être demandée ?
Le regroupement hypothécaire repose sur une hypothèque conventionnelle prise sur un bien immobilier appartenant à l’emprunteur. Selon l’analyse du dossier, cette garantie peut être inscrite en premier ou en second rang. Sa constitution nécessite un acte notarié et entraîne des frais qui doivent être pris en compte dans le coût global de l’opération. En cas de défaillance de remboursement, l’hypothèque expose le bien immobilier à un risque de saisie et de vente selon les procédures légales applicables.
Quelles offres de regroupement propose BNP Paribas Personal Finance ?
BNP Paribas Personal Finance propose plusieurs solutions de regroupement de crédits destinées à réunir des engagements financiers existants. Selon le produit, l’opération peut être réalisée avec ou sans garantie hypothécaire. Les caractéristiques du financement, la durée, les garanties et le circuit de distribution dépendent de l’offre concernée. L’établissement intervient notamment sous la marque Sygma BNP Paribas Personal Finance par l’intermédiaire de partenaires professionnels du courtage.
Regroupement avec ou sans garantie : quelle différence ?
Un regroupement sans garantie hypothécaire permet de réunir plusieurs engagements éligibles sans prendre d’hypothèque sur un bien immobilier. Le regroupement hypothécaire repose au contraire sur une garantie immobilière et peut répondre à des montages nécessitant une analyse du patrimoine et des dettes reprises. BNP Paribas Personal Finance commercialise ces deux catégories de solutions, dont les conditions et les durées ne doivent pas être confondues.
Quel est le rôle de Sygma dans le regroupement de crédits ?
Sygma BNP Paribas Personal Finance est une marque de BNP Paribas Personal Finance spécialisée dans les solutions de regroupement de crédits. Elle intervient notamment dans les opérations comprenant des crédits immobiliers et des crédits à la consommation. Ses produits sont commercialisés par l’intermédiaire d’un réseau de partenaires professionnels du courtage en crédit. Le courtier accompagne la constitution et la transmission du dossier, tandis que la décision de financement relève du prêteur.
Quels frais prévoir pour un regroupement de crédits ?
BNP Paribas Personal Finance indique que, depuis le 10 juillet 2026, ses offres de regroupement de crédits avec et sans garantie distribuées par son réseau de partenaires Sygma sont sans frais de dossier. Cette disposition ne signifie pas que l’opération est sans coût : le financement peut comprendre des intérêts, une assurance, des frais de garantie, des frais notariés ou d’autres frais applicables selon le montage. Le TAEG et le montant total dû doivent être examinés avant toute acceptation.
Peut-on financer un nouveau projet avec le regroupement ?
La documentation BNP Paribas Personal Finance relative au regroupement hypothécaire prévoit la possibilité de financer un projet personnel complémentaire dans le cadre de l’opération. Cette possibilité dépend de la solvabilité de l’emprunteur, de la nature des dettes reprises, des garanties et des conditions du financement. Elle ne doit pas être interprétée comme une trésorerie libre automatiquement disponible ou comme un montant supplémentaire garanti.
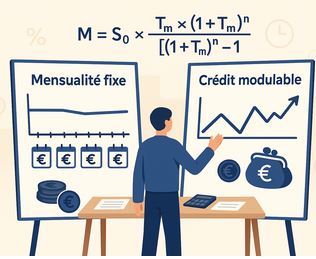
La durée du regroupement influence directement le montant des mensualités et le coût total du nouveau financement. Un allongement de la durée peut diminuer la mensualité, mais augmenter le montant total remboursé. La comparaison doit tenir compte du capital repris, des intérêts, de l’assurance, des garanties, des frais et des crédits qui resteraient éventuellement hors de l’opération. Une baisse de mensualité ne constitue donc pas nécessairement une économie.
Pour comprendre les différences entre un financement immobilier classique et les opérations de rachat ou de regroupement comprenant une part immobilière, consultez notre dossier sur les taux et offres de rachat de crédit immobilier.
Simulation et conditions de financement BNP Paribas Personal Finance
La simulation d’un regroupement de crédits BNP Paribas Personal Finance doit prendre en compte les engagements financiers existants, les revenus, les charges, les caractéristiques des crédits à reprendre et, lorsqu’une hypothèque est envisagée, les informations relatives au bien immobilier. Le dossier est étudié selon les conditions du prêteur. Une simulation favorable ne constitue ni une offre définitive ni une garantie d’acceptation.
Quels éléments comparer avant un regroupement de crédits ?
Une simulation de regroupement permet d’étudier plusieurs scénarios de remboursement. Pour apprécier l’intérêt réel de l’opération, l’emprunteur doit comparer sa situation actuelle avec le nouveau financement envisagé.
- Les capitaux restant dus sur les crédits existants.
- Les mensualités actuellement remboursées.
- La nouvelle mensualité proposée.
- La durée totale du nouveau financement.
- Le taux débiteur et le TAEG.
- Le coût de l’assurance éventuelle.
- Les frais liés à l’opération.
- Les garanties demandées, notamment hypothécaires.
- Le montant d’un éventuel nouveau projet financé.
- Le montant total à rembourser après l’opération.
L’acceptation d’un regroupement de crédits dépend de l’étude de la solvabilité de l’emprunteur, de ses revenus, de ses charges, des crédits existants et de sa capacité à supporter la nouvelle échéance. Pour une opération hypothécaire, le prêteur examine également les caractéristiques et la valeur du bien apporté en garantie ainsi que les sûretés existantes. Aucun taux d’endettement isolé, aucune valeur immobilière et aucune simulation favorable ne garantissent l’accord du financement.
Quels documents préparer pour l’étude du dossier ?
La constitution d’un dossier de regroupement de crédits nécessite des informations permettant d’évaluer la situation personnelle, financière et patrimoniale de l’emprunteur. Les justificatifs demandés dépendent du financement envisagé et peuvent notamment comprendre :
- Une pièce d’identité en cours de validité.
- Les justificatifs de revenus.
- Les relevés bancaires demandés pour l’étude.
- Les tableaux d’amortissement ou décomptes des crédits existants.
- Les informations relatives aux charges du foyer.
- Les documents de propriété du bien immobilier lorsqu’une hypothèque est envisagée.
- Les informations concernant les garanties ou hypothèques déjà inscrites.
Le prêteur ou son intermédiaire peut demander des documents complémentaires selon la situation et le montage envisagé.
Le regroupement de crédits BNP Paribas Personal Finance doit être étudié à partir de l’ensemble du coût de financement et non de la seule diminution de mensualité. La comparaison des scénarios doit intégrer la durée, le TAEG, l’assurance, les garanties et le montant total dû. Dans les opérations hypothécaires, l’engagement du bien immobilier constitue également un risque spécifique à prendre en considération.
BNP Paribas Personal Finance se distingue par son activité spécialisée dans le crédit et le regroupement de financements. Ses offres avec ou sans garantie, distribuées notamment par ses marques et partenaires, permettent d’étudier différentes situations d’emprunt sous réserve des conditions commerciales, réglementaires et d’acceptation applicables.
Comparer les organismes de regroupement : Pour situer les solutions proposées par BNP Paribas Personal Finance parmi les autres établissements spécialisés, consultez notre dossier consacré aux banques et organismes proposant du rachat de crédit.
Simuler mon regroupement de prêt
Je simule