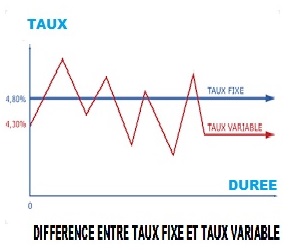
Passer d’un crédit à taux variable à un taux fixe par un rachat de crédit
Le passage d’un crédit à taux variable vers un taux fixe peut résulter d’une conversion prévue au contrat, d’une renégociation avec la banque actuelle ou d’un rachat auprès d’un autre établissement. Chaque solution doit être comparée selon le TAEG, l’assurance, les garanties, la durée, les frais et le coût total restant. La sécurisation des mensualités ne garantit pas une économie globale.
Formulaire de rachat de crédit : comment remplir correctement votre demande ?
Un formulaire de rachat mal rempli peut entraîner refus ou délais. Chaque donnée doit être exacte, les justificatifs complets et cohérents. Remplir même les champs facultatifs, préparer les documents et vérifier avant envoi optimisent vos chances d’obtenir rapidement un accord avantageux.
Comment fonctionne le rachat de crédits pour les agents de l’Éducation nationale ?
Le rachat de crédits d’un agent de l’Éducation nationale dépend de la stabilité des ressources, des primes retenues, de la tenue des comptes, du reste à vivre, de la durée et de l’impact financier global.
Que faut-il savoir concernant la caution hypothécaire SCI familiale pour dette perso ?
Une SCI familiale peut garantir le rachat de crédit d’un associé sous conditions juridiques strictes. La banque examine statuts, valeur du bien, solvabilité et garanties. Ce montage expose le patrimoine social et nécessite une décision collective ainsi qu’une analyse approfondie.
Quel rôle joue vraiment le TAEG dans la réussite d’un rachat de crédit immobilier ?
Le TAEG d’un rachat de crédit mesure le coût global du financement, intérêts et frais obligatoires compris. Pour comparer les offres, examinez aussi durée, mensualité, assurance, trésorerie, taux d’usure et montant total dû, sans jamais vous limiter au taux nominal.
Naviguer les défis de la gestion d’une hypothèque après une séparation ou un divorce
Après une séparation, un rachat de crédit hypothécaire peut financer le capital restant dû, la soulte et les frais. La banque analyse revenus, charges, valeur du bien, quotité hypothécaire, coût et capacité du conjoint repreneur à assumer seul le prêt.