Comment évoluent les prix de l’immobilier à Blois en 2026 et quel courtier pour vous accompagner ?
À Blois, le marché atteint 1902€/m² en juin 2026, stable sur un an et en hausse de 18% sur cinq ans. Un courtier vérifié aide à comparer valeur du bien, dette restante, mensualité, assurance et coût global avant refinancement local.
Comment évoluent les prix de l’immobilier à Laval en 2026 et quel courtier pour vous accompagner ?
À Laval, le repère central atteint 2 350 €/m² en août-septembre 2026. Les estimations récentes divergent sur un an et cinq ans. Estimation individualisée, dette, durée, frais, assurance et reste à vivre doivent être comparés avant tout refinancement immobilier local.
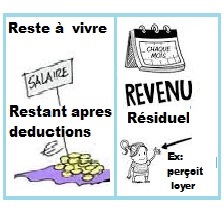
Reste à vivre et revenu résiduel : quelle différence et comment les banques les calculent ?
Le reste à vivre et le revenu résiduel peuvent désigner des notions proches selon les banques. Leur calcul dépend des revenus et charges retenus, sans minimum légal uniforme imposé aux établissements.
Banque en ligne : comment ça marche, quels services propose-t-elle et quels sont ses frais ?
Une banque en ligne permet de gérer à distance un compte, des paiements, de l’épargne et parfois des crédits. Les services proposés, les frais, la protection des fonds et les solutions de financement dépendent toutefois du statut et de l’offre de chaque établissement.
Comment réduire son taux d’endettement et faire baisser ses mensualités de crédit ?
Pour réduire son taux d’endettement, il faut arbitrer entre capital restant dû et mensualité libérée. Les crédits renouvelables et découverts récurrents doivent être surveillés. Une modulation, une renégociation ou un rééchelonnement peuvent alléger certaines échéances. Un regroupement de crédits peut aussi réduire la charge mensuelle si son coût total reste maîtrisé.
Restauration de toiture : comment financer ses travaux avec un refinancement immobilier ?
Le coût d’une restauration de toiture peut être intégré à un refinancement immobilier si le prêteur accepte une enveloppe travaux. Il faut alors comparer capital restant dû, devis, durée, TAEG, frais et coût total avant de remplacer le prêt existant.