Dossier de rachat de crédit : comment préparer et vérifier ses justificatifs ?
Pour préparer et vérifier un dossier de rachat de crédit fiable, les justificatifs doivent être lisibles, récents et cohérents entre eux. Ils doivent permettre au prêteur de rapprocher correctement les revenus, les charges et les dettes afin d’évaluer la solvabilité de l’emprunteur sur des informations exactes et actuelles.
Comment regrouper ses dettes chez un huissier avec un rachat de crédit ?
Une dette confiée à un commissaire de justice peut parfois être intégrée dans un rachat de crédit. La faisabilité dépend notamment du stade du recouvrement, du montant à solder et de la solvabilité de l’emprunteur.
Comment alléger concrètement son budget mensuel sans sacrifier sa qualité de vie ?
Pour réduire ses dépenses mensuelles, la priorité consiste d’abord à supprimer les dépenses inutiles, puis à renégocier ou optimiser les charges récurrentes avant d’agir sur les dépenses variables. Les économies ne doivent toutefois pas se faire au détriment des dépenses essentielles, qui restent à préserver.
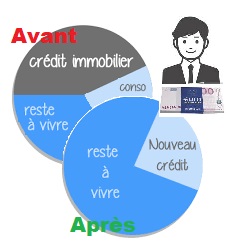
Dettes importantes : que faire quand les remboursements deviennent difficiles ?
Lorsque des dettes deviennent difficiles à rembourser, la priorité est d’établir un diagnostic financier précis : revenus, charges essentielles, mensualités, impayés et capacité réelle de remboursement. Ce bilan permet de déterminer si une négociation, une restructuration des crédits ou une procédure de surendettement doit être envisagée.
Réaménagement de crédit : comment modifier les conditions d’un prêt en cours ?
Le réaménagement de crédit consiste à adapter les conditions d’un prêt existant. Les possibilités de modifier le taux, la mensualité, la durée ou l’échéancier dépendent du contrat et, lorsqu’un nouvel accord est nécessaire, de l’acceptation du prêteur.
Comment évoluent les prix de l’immobilier à Tulle en 2026 et quel courtier pour vous accompagner ?
À Tulle, le repère central atteint 1 010 €/m² en septembre 2026. Les évolutions diffèrent selon les segments. Pour un refinancement, la valeur du logement doit être individualisée et comparée au capital, aux frais et à la durée avec prudence.