Banque Richelieu France : histoire et identité
Banque Richelieu France est une banque privée française spécialisée dans la gestion de fortune et les financements patrimoniaux. Anciennement KBL Richelieu Banque Privée, elle a adopté sa dénomination actuelle en juillet 2018, lors de son intégration à Compagnie Financière Richelieu. Elle propose notamment des services d’investissement, de gestion patrimoniale et de refinancement d’acquisitions immobilières.
Banque Richelieu France est une société anonyme immatriculée au RCS de Paris sous le numéro SIREN 338 318 470. Son siège social est situé au 1-3-5 rue Paul-Cézanne, 75008 Paris. Elle appartient à Compagnie Financière Richelieu, holding distincte, contrôlée dans l’environnement de Société Générale de Banque au Liban.
Comment KBL Richelieu est-elle devenue Banque Richelieu France ?
L’établissement bancaire français a été constitué en 1986. Avant 2018, il exerçait notamment sous la dénomination KBL Richelieu Banque Privée. Le 9 juillet 2018, Compagnie Financière Richelieu a finalisé son acquisition, parallèlement à celle de KBL Monaco Private Bankers. Les deux banques ont alors pris les noms Banque Richelieu France et Banque Richelieu Monaco.
À qui appartient Banque Richelieu France ?
Banque Richelieu France est détenue par Compagnie Financière Richelieu, société holding française identifiée sous le numéro SIREN 839 230 109. Cette structure appartient à l’environnement de Société Générale de Banque au Liban, ou SGBL. Elle doit être distinguée de Société Générale SA, établissement bancaire français sans lien d’identité juridique avec SGBL.
Quels services Banque Richelieu France propose-t-elle ?
Banque Richelieu France accompagne une clientèle privée et patrimoniale dans ses décisions d’investissement, la gestion de portefeuille et l’organisation de ses actifs. Elle présente des services de gestion sous mandat et de gestion conseillée, ainsi que des financements personnalisés. La gestion financière et l’octroi de crédit répondent à des analyses distinctes, adaptées au profil et aux objectifs du client.
- Gestion privée : accompagnement patrimonial et organisation des actifs selon les objectifs du client.
- Gestion sous mandat : délégation de la gestion d’un portefeuille dans un cadre défini.
- Gestion conseillée : propositions d’investissement laissant au client la décision finale.
- Services bancaires privés : accompagnement des besoins financiers et patrimoniaux selon les conditions proposées.
- Conseil aux entreprises : analyse de certaines problématiques financières et opérations de financement professionnel.
Banque Richelieu : refinancement immobilier et crédit patrimonial
Banque Richelieu propose-t-elle le refinancement immobilier ?
Oui. Banque Richelieu présente officiellement des solutions de financements patrimoniaux destinées notamment à refinancer des acquisitions immobilières. Ces opérations peuvent permettre d’organiser les liquidités du client sans imposer nécessairement la vente de ses placements financiers. Les conditions de refinancement, la durée, le taux et les garanties résultent d’une étude individuelle du patrimoine et de la situation financière.
Le refinancement immobilier correspond-il à un regroupement de crédits ?
Pas nécessairement. Le refinancement immobilier peut concerner une acquisition ou un prêt immobilier existant dans une stratégie patrimoniale. Le regroupement de crédits vise à réunir plusieurs engagements dans un nouveau contrat. L’offre officielle de Banque Richelieu confirme des possibilités de refinancement immobilier, sans établir pour autant un produit standard de regroupement de plusieurs crédits à la consommation.
Quels actifs peuvent garantir un financement Richelieu ?
Banque Richelieu indique que les titres financiers détenus dans ses livres peuvent servir de garantie à des solutions de financement patrimonial. Selon le montage, ces garanties peuvent être renforcées par des garanties hypothécaires portant sur des biens immobiliers. La structure retenue dépend de la valeur des actifs, de la nature du crédit et de l’analyse des risques.
Quels risques présente un crédit garanti par des titres ?
La valeur d’un portefeuille financier peut fluctuer pendant la durée du crédit. Une baisse importante peut entraîner une demande de garanties complémentaires ou les mesures prévues dans le contrat. Une garantie hypothécaire comporte également des coûts et des conséquences en cas de défaillance. L’emprunteur doit examiner les conditions de remboursement et les risques avant de s’engager.
La restructuration financière d’entreprise est-elle un regroupement de crédits personnel ?
Banque Richelieu présente également une activité de conseil destinée aux entreprises, comprenant notamment l’analyse de leur structure financière, la mobilisation d’actifs et l’accompagnement de financements alternatifs. Ces opérations professionnelles répondent à des besoins différents de ceux d’un ménage souhaitant réunir plusieurs prêts personnels. Elles ne doivent pas être assimilées à une offre de regroupement de crédits à la consommation.
Exemples mathématiques de mensualités à taux fixe
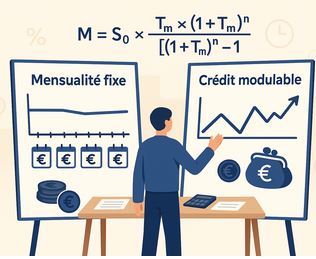
Les calculs suivants illustrent le remboursement théorique de 10 000 € selon différentes durées et hypothèses de taux nominaux fixes. Ils ne constituent ni une grille tarifaire Banque Richelieu ni une offre de refinancement immobilier. Les caractéristiques d’un crédit patrimonial dépendent du projet, des actifs et des garanties.
| Durée hypothétique |
Hypothèse de taux nominal fixe |
Mensualité théorique pour 10 000 € |
| 120 mois (10 ans) |
3,20 % |
97,49 € |
| 180 mois (15 ans) |
3,35 % |
70,75 € |
| 240 mois (20 ans) |
3,45 % |
57,74 € |
| 300 mois (25 ans) |
3,55 % |
50,33 € |
Exemples pédagogiques calculés sur un capital de 10 000 €, hors assurance et frais, à partir d’hypothèses de taux nominaux fixes. Ces taux ne correspondent pas à un barème commercial publié par Banque Richelieu. Les durées présentées n’attestent pas de la disponibilité d’un financement patrimonial ou d’un regroupement de crédits sur les échéances indiquées.
Rachat de crédits Banque Richelieu : offres et simulation
Banque Richelieu propose-t-elle le regroupement de crédits aux particuliers ?
Banque Richelieu commercialise des financements patrimoniaux et présente des solutions de refinancement immobilier. En revanche, les informations publiques consultées ne permettent pas de confirmer une offre standard de regroupement de plusieurs crédits à la consommation, assortie de taux, montants et durées publiés. Une opération de refinancement sur mesure ne doit donc pas être présentée comme un produit de regroupement grand public.
Un emprunteur recherchant spécifiquement cette opération peut consulter les banques et organismes de rachat de crédit. Cette ressource générale ne signifie pas que Banque Richelieu distribue les mêmes produits.
Pour comparer un regroupement de crédits, l’emprunteur doit examiner le TAEG, la mensualité, la durée, les frais, l’assurance, les garanties éventuelles et le montant total dû. Une baisse de mensualité obtenue par l’allongement de la durée peut augmenter le coût global du financement.
Les critères permettant d’évaluer le taux du rachat conso concernent les opérations commercialisées par les établissements spécialisés et ne constituent pas un barème Banque Richelieu.
Certains organismes peuvent également étudier un rachat avec trésorerie, sous réserve de la situation de l’emprunteur et de la décision du prêteur. Cette possibilité ne doit pas être attribuée automatiquement à Banque Richelieu.
Le simulateur de ce site est-il lié à Banque Richelieu ?
Une simulation de rachat de crédits peut permettre d’estimer différentes hypothèses de mensualité, de durée et de coût total. Elle reste distincte de l’étude d’un financement patrimonial par Banque Richelieu.
Le simulateur proposé sur ce site est indépendant de Banque Richelieu France. Il peut fournir une estimation indicative ou permettre une demande d’étude selon son fonctionnement. Son résultat ne constitue ni une offre de la banque privée ni une preuve de transmission du dossier à cet établissement.