Taux d’appel d’offres de la BCE : comment fonctionne-t-il et quel impact sur les crédits ?
Le taux d’appel d’offres de la BCE détermine le coût des opérations principales de refinancement bancaire. Ces opérations hebdomadaires reposent sur des garanties admissibles. Son évolution influence indirectement les conditions de crédit, sans déterminer directement les taux proposés aux emprunteurs.
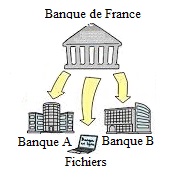
FCC, FICP et FNCI : quelles différences, durées et conséquences du fichage bancaire ?
Le FCC recense les incidents de chèques et certains retraits de carte. Le FICP concerne les crédits impayés et le surendettement. Le FNCI identifie des chèques irréguliers. Leurs durées, effets et modalités de consultation diffèrent selon chaque fichier bancaire concerné.
Comment faire une demande de mainlevée de caution bancaire ?
Après remboursement intégral du crédit, le cautionnement lié à la dette éteinte prend normalement fin. Une attestation écrite permet de confirmer la libération du garant. En cas de refus, une réclamation documentée puis une médiation peuvent être envisagées, selon conditions.
Banque de Wallis-et-Futuna : histoire, services et crédits locaux
Banque de Wallis-et-Futuna est une banque territoriale à Mata’Utu. La fiche présente son histoire, son actionnariat, ses services bancaires, les crédits locaux, la monnaie XPF, les mensualités pédagogiques, le regroupement non confirmé, la simulation et les précautions propres au territoire.

Banque de Polynésie : histoire, crédits et Crédit Rachat
Banque de Polynésie appartient au groupe Société Générale. La fiche présente son histoire, ses crédits personnels et immobiliers, CREDICOM, l’ancienne offre Crédit Rachat, les garanties, les mensualités pédagogiques, la monnaie XPF, la simulation et les possibilités de refinancement à vérifier.

Banque Socrédo : histoire, crédits immobiliers et aides en Polynésie
Banque Socrédo est une banque polynésienne d’économie mixte. La fiche présente son histoire, son actionnariat, ses crédits immobiliers, l’offre primo-accédant, les aides PTZ et AIM, les autres financements, les simulations pédagogiques, le simulateur officiel et les alternatives de regroupement possibles.