Rachat de crédit plus trésorerie
Le rachat de crédit avec trésorerie permet de regrouper ses dettes tout en intégrant une somme destinée à financer un projet ou sécuriser son budget. Cette solution offre une mensualité unique, une meilleure lisibilité financière et la possibilité d’anticiper des dépenses importantes. Qu’elle soit libre ou affectée, la trésorerie doit rester cohérente avec la capacité de remboursement pour éviter tout déséquilibre. Les banques analysent finement la demande : taux d’endettement, reste à vivre, stabilité des revenus, et nature du projet. Une simulation détaillée et un dossier préparé renforcent les chances d’acceptation. Bien pensée, cette option devient un levier stratégique et structurant.
Cette rubrique explique le fonctionnement du rachat de crédit avec trésorerie et les mécanismes permettant d’intégrer un financement complémentaire dans une opération de regroupement de prêts.
Pour découvrir l’ensemble des guides consacrés au regroupement de crédits et aux solutions permettant de réduire ses mensualités, consultez le dossier principal : Guide complet du rachat de crédit et des solutions de restructuration de dettes.
- Un rachat avec trésorerie : à quoi ça sert vraiment ?
- Rachat + trésorerie : une seule mensualité, plusieurs objectifs
- Crédit conso ou immobilier : quelles limites pour la trésorerie ?
- Comment les banques évaluent votre besoin de trésorerie ?
- Trésorerie affectée ou libre : quelles différences à la sortie du rachat ?
- Avancer ses projets sans refaire un crédit : l’avantage caché
- Simulation rachat + trésorerie : pourquoi elle change tout ?
- Quels justificatifs pour obtenir une trésorerie dans le rachat ?
- Quand la trésorerie fait refuser le rachat : situations à éviter
Un rachat avec trésorerie : à quoi ça sert vraiment ?
Le rachat de crédit assorti d’une trésorerie supplémentaire peut répondre à plusieurs objectifs bien concrets. Il permet d’anticiper des dépenses importantes sans souscrire un nouvel emprunt. Par exemple, un ménage peut en profiter pour financer des travaux de rénovation, couvrir des frais médicaux non prévus, ou encore soutenir un enfant dans ses études. En période d’instabilité économique ou de revenus fluctuants, disposer d’une enveloppe de trésorerie libre peut également offrir une marge de sécurité précieuse. Cela évite de recourir au crédit renouvelable, souvent plus coûteux. Ce type d’opération est aussi pertinent pour retrouver une capacité d’épargne, en assainissant la situation financière tout en intégrant un besoin de liquidités. L’ajout d’une trésorerie doit cependant rester mesuré et cohérent avec la capacité de remboursement. Elle ne doit pas aggraver l’endettement mais au contraire participer à un équilibre budgétaire durable. Bien géré, le rachat avec trésorerie permet de reprendre le contrôle de ses finances, tout en gardant une certaine souplesse face aux aléas de la vie.Rachat + trésorerie : une seule mensualité, plusieurs objectifs
Le rachat de crédit avec trésorerie permet de réunir plusieurs prêts existants en un seul, tout en ajoutant une enveloppe financière dédiée à de nouveaux besoins. Cette solution regroupe les emprunts en cours (crédit auto, prêt personnel, découvert bancaire…) en une seule mensualité allégée, à laquelle s’ajoute un montant supplémentaire librement utilisable. Grâce à cette trésorerie intégrée, il devient possible de financer des projets sans recourir à un crédit distinct. Qu’il s’agisse de rénover son logement, d’acheter une voiture, de partir en voyage ou de faire face à une dépense imprévue, l’opération reste structurée autour d’une gestion centralisée et lisible. L’intérêt principal réside dans la simplicité : un seul interlocuteur, un seul taux, un seul prélèvement. Cela améliore la visibilité budgétaire et réduit les risques de déséquilibre financier. La souplesse d’utilisation de la trésorerie permet d’anticiper ou de concrétiser des projets personnels tout en maintenant une stabilité dans la gestion de son budget. En regroupant plusieurs objectifs dans une démarche unique, cette option se révèle particulièrement stratégique.Crédit conso ou immobilier : quelles limites pour la trésorerie ?
Selon la nature du rachat, les possibilités d’ajouter une trésorerie varient sensiblement. Dans le cadre d’un rachat de crédits à la consommation, l’enveloppe complémentaire reste généralement plafonnée à 15 % du montant total regroupé, sauf exception. Elle ne peut dépasser certains seuils, afin de préserver la solvabilité de l’emprunteur. Pour un rachat incluant un prêt immobilier, les conditions sont plus souples. Si la part des crédits immobiliers représente au moins 60 % du montant global, le rachat est considéré comme un prêt hypothécaire, avec une durée plus longue et des taux souvent plus avantageux. Cela autorise une trésorerie plus conséquente, parfois supérieure à 50 000 euros, sous réserve de garanties suffisantes. En revanche, un montage mixte (conso + immo, mais part immo < 60 %) sera traité comme un regroupement à la consommation, avec des conditions plus restrictives. Dans tous les cas, la trésorerie intégrée doit rester cohérente avec le taux d’endettement maximal autorisé. L'organisme prêteur évalue la stabilité des revenus et la faisabilité du projet pour déterminer les plafonds.Comment les banques évaluent votre besoin de trésorerie ?
Lors d’un rachat de crédit avec ajout de trésorerie, les établissements prêteurs procèdent à une analyse rigoureuse du dossier. Leur objectif est de vérifier que la demande reste compatible avec une gestion budgétaire saine. Le premier indicateur scruté est le taux d’endettement une fois l’opération réalisée. Il doit rester inférieur à 35 %, sauf cas exceptionnels. Ensuite, le reste à vivre – c’est-à-dire la somme disponible chaque mois après paiement de la mensualité unique – joue un rôle décisif. Plus ce montant est élevé, plus la demande a de chances d’être acceptée. La stabilité des revenus, la situation professionnelle et l’âge de l’emprunteur influencent également la décision. Si certains établissements exigent une justification du montant sollicité (devis, projet détaillé), d’autres accordent une trésorerie libre sans nécessité de prouver son usage. Toutefois, une demande cohérente et argumentée est souvent mieux perçue. L’analyse bancaire ne repose donc pas uniquement sur les chiffres, mais aussi sur la logique du projet global. Une trésorerie raisonnable intégrée à un rachat peut ainsi être perçue comme un facteur de sécurisation, et non de risque.Trésorerie affectée ou libre : quelles différences à la sortie du rachat ?
Dans le cadre d’un rachat de crédit, la trésorerie complémentaire peut prendre deux formes distinctes, aux implications bien différentes. La trésorerie dite « libre » n’est pas liée à une dépense spécifique. Elle est versée sur le compte de l’emprunteur, qui en dispose comme bon lui semble, sans avoir à fournir de justificatifs. Cette souplesse est appréciée lorsqu’un besoin de sécurité ou d’anticipation budgétaire s’impose. À l’inverse, la trésorerie affectée est strictement dédiée à un projet identifié : travaux, achat d’un véhicule, financement de frais de santé, etc. Le versement des fonds est conditionné par la présentation de devis, de factures ou de justificatifs précis. Cette approche permet parfois de bénéficier de conditions plus avantageuses, car elle réduit l’incertitude pour le prêteur. Le choix entre l’une ou l’autre dépend du niveau de flexibilité recherché et de la nature du projet. Dans les deux cas, le montant est intégré au capital global du rachat, ce qui modifie la durée et le coût total du nouveau prêt. L’impact budgétaire doit donc être mesuré avec soin.Avancer ses projets sans refaire un crédit : l’avantage caché
Le rachat de crédit avec ajout de trésorerie offre un levier discret mais puissant pour concrétiser ses projets sans alourdir son parcours bancaire. En intégrant une somme supplémentaire dans l’opération, l’emprunteur évite de solliciter un nouveau financement auprès d’un autre établissement. Cela permet d’anticiper des besoins souvent urgents ou planifiés : rénovation de l’habitat, remplacement d’un véhicule vieillissant, soutien aux études d’un enfant ou financement d’une formation professionnelle. L’intérêt réside dans la centralisation des démarches : une seule mensualité, un interlocuteur unique, et des conditions de remboursement déjà négociées. Cette solution favorise une gestion préventive, car elle permet de répondre à un besoin à venir sans déséquilibrer le budget global. Elle évite également l’empilement de crédits à court terme, souvent plus coûteux. En intégrant ces projets dans une logique de restructuration maîtrisée, l’emprunteur conserve une meilleure visibilité sur ses finances tout en avançant dans ses objectifs personnels. L’accès à la trésorerie devient ainsi un outil stratégique, et non une réponse précipitée à une urgence financière.Simulation rachat + trésorerie : pourquoi elle change tout ?
Faire une simulation incluant une trésorerie dans un rachat de crédit permet d’évaluer concrètement l’impact de l’opération. Prenons l’exemple d’un ménage remboursant 1 200 € par mois pour plusieurs crédits. En les regroupant, il obtient une mensualité unique de 750 €, à laquelle s’ajoute une trésorerie de 15 000 € pour financer des travaux. Le nouveau prêt s’étale sur 15 ans, contre une moyenne de 8 ans auparavant. Résultat : le taux d’endettement diminue, le reste à vivre s’améliore, et la visibilité budgétaire est renforcée. En contrepartie, le coût total du crédit augmente, du fait d’une durée prolongée et des intérêts sur la trésorerie intégrée. Une simulation détaillée permet donc d’ajuster le montant à emprunter, de comparer différents scénarios et de choisir la formule la plus équilibrée. Elle met aussi en évidence les éventuels effets à long terme, comme la capacité d’épargne ou les marges de manœuvre financières conservées. Sans cet outil de projection, l’emprunteur pourrait sous-estimer l’enjeu réel d’un ajout de trésorerie. C’est pourquoi cette étape reste incontournable.Quels justificatifs pour obtenir une trésorerie dans le rachat ?
La demande de trésorerie intégrée dans un rachat de crédit nécessite un dossier complet, analysé avec attention par l’organisme prêteur. Dans le cas d’une trésorerie libre, les justificatifs sont généralement limités aux documents habituels : relevés de compte, bulletins de salaire, avis d’imposition et tableaux des crédits en cours. L’objectif est d’évaluer la stabilité financière et la capacité de remboursement globale. En revanche, pour une trésorerie affectée, le prêteur demande des éléments précis sur le projet visé : devis de travaux, bon de commande d’un véhicule, contrat de formation ou factures prévisionnelles. Ces pièces servent à vérifier la cohérence entre le montant demandé et l’utilisation prévue. Certains établissements peuvent également exiger une lettre expliquant la finalité de la trésorerie, même pour une enveloppe libre. La politique documentaire varie d’un organisme à l’autre : les banques traditionnelles se montrent parfois plus strictes que les intermédiaires spécialisés. Mieux vaut donc anticiper ces exigences, pour éviter un allongement du délai d’instruction. Préparer en amont un dossier structuré renforce les chances d’acceptation et rassure l’analyse du conseiller.Quand la trésorerie fait refuser le rachat : situations à éviter
Certaines situations fragilisent l’acceptation d’un rachat de crédit lorsque la demande inclut une trésorerie supplémentaire. Un des cas les plus fréquents concerne un taux d’endettement trop élevé après intégration de l’enveloppe souhaitée. Même si la mensualité globale diminue, l’ajout d’un montant non essentiel peut alourdir le coût final et inquiéter l’organisme prêteur. Autre obstacle : un fichage au FICP ou une inscription au FCC. Ces éléments bloquent souvent tout financement, même sans trésorerie. De plus, une situation professionnelle instable – intérim, période d’essai, ou revenus trop récents – réduit considérablement les chances d’accord. Dans certains dossiers, c’est la nature même de la trésorerie qui pose problème. Si elle semble incohérente avec les ressources ou n’est pas justifiée lorsqu’exigé, le prêteur peut y voir un risque de déséquilibre. Une mauvaise gestion passée (prélèvements rejetés, incidents bancaires fréquents) peut inciter à refuser l’opération avec trésorerie, ou à limiter le montant accordé. Pour éviter ce rejet, il est essentiel d’ajuster la demande à ses capacités et d’anticiper les critères d’analyse du prêteur.
Définition d’un dossier refinancement
Le refinancement en France vise à réorganiser prêts et dettes sans aggraver le coût total. Avant d’accepter, il faut comparer mensualité, durée, frais, assurance, taux d’usure, reste à vivre, garanties, pièces du dossier et interlocuteur choisi, courtier ou banque.
Le rachat de petits crédits peut soulager un budget tendu, surtout avec crédits renouvelables ou découverts récurrents, mais il doit être comparé aux frais, à la durée, au coût total, au reste à vivre et à la capacité de remboursement.
Saint-Ouen-sur-Seine affiche un prix médian de 5 995 €/m² en mai 2026, stable sur un an mais en recul sur cinq ans. La valeur de garantie dépend fortement du quartier, du segment et du coût global du refinancement.
Comment financer l’achat de nouveaux meubles : solutions, prêts et stratégies selon votre budget
Optimisez votre espace avec de nouveaux meubles grâce à des options de financement flexibles, comme le crédit à la consommation ou le prêt personnel, adaptées à votre budget et à vos besoins.
Comment obtenir un crédit pour couvrir les honoraires d’avocat ?
Diverses solutions existent pour financer les honoraires d’avocat si vous manquez de moyens, incluant l’aide juridictionnelle, l’assurance de protection juridique, et les prêts personnels pour un paiement échelonné et adapté.
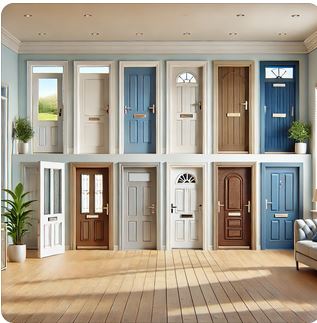
Changer une porte d’entrée implique des considérations de coût, style, et sécurité. Les dépenses varient, mais des aides comme l’Éco PTZ et la TVA réduite peuvent atténuer l’impact financier de tels projets.
Simuler mon regroupement de prêt
Je simule