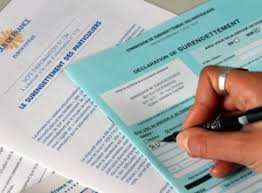
Repartir à Zéro : Comprendre le rétablissement personnel en 2026
La procédure de rétablissement personnel efface les dettes lorsque le surendettement est irrémédiable. Encadrée par la Banque de France et le juge, elle entraîne fichage FICP, éventuelle liquidation et nécessite bonne foi. Elle offre une seconde chance financière encadrée.
Comment réussir un rachat de crédit immobilier sans intégrer votre PTZ ?
Un rachat de crédit immobilier sans intégrer le PTZ permet de réduire ses mensualités tout en conservant les avantages du prêt à taux zéro. Cette opération nécessite d’évaluer les enjeux, les démarches, les contraintes bancaires et les alternatives pour optimiser sa situation financière.
Les dépenses imprévues, qu’il s’agisse de réparations, de soins médicaux ou de factures inattendues, nécessitent anticipation et gestion rigoureuse. L’épargne de précaution, le suivi budgétaire, le crédit ou le rachat de crédit permettent de préserver l’équilibre financier du foyer.
Éviter la soulte : solutions légales, alternatives et options de financement
La soulte n’est pas toujours obligatoire : accords notariés, vente du bien, contestation de valeur, dettes croisées ou maintien en indivision permettent de l’éviter. Lorsqu’elle devient incontournable, un rachat de crédit peut financer la somme sans déséquilibrer le budget.
Rachat de crédit : les frais d’une restructuration de prêt
Un rachat de crédit immobilier comme toutes autres opérations bancaires occasionne de frais. Ainsi le coût de votre rachat de crédit est déterminé selon le type demandé et selon l’établissement financier à qui vous demander le rachat.
Différence entre un taux fixe et un taux variable
Le choix entre taux fixe et taux variable dépend du budget, du risque accepté et du contexte économique. Le taux fixe assure stabilité et visibilité, tandis que le variable offre un coût initial plus bas mais expose aux fluctuations du marché et à une mensualité incertaine.