Restructuration de dettes : la solution pour équilibrer ses comptes
Quand les dettes s’accumulent et déséquilibrent le budget, le rachat de crédit devient une option stratégique pour reprendre la main. Reconnaître les signes d’alerte permet d’agir à temps. Restructurer, c’est alléger ses charges, intégrer une trésorerie utile et restaurer un reste à vivre suffisant. Chaque projet peut être adapté : conso seul, immo inclus ou avec trésorerie ciblée. Une simulation bien construite, sans hypothèque si possible, augmente les chances de réussite. À condition d’éviter les erreurs classiques, ce levier peut rétablir l’équilibre financier sans renier ses engagements.
Cette rubrique aborde les situations d’endettement déséquilibré et les solutions permettant de retrouver une stabilité financière grâce au regroupement de prêts et à une restructuration adaptée du budget.
Pour découvrir l’ensemble des guides consacrés au regroupement de crédits et aux stratégies permettant de réduire ses mensualités, consultez le dossier principal : Guide complet du rachat de crédit et des solutions de restructuration de dettes.
- Quand vos dettes déséquilibrent tout : reconnaître les signes d’alerte
- Restructurer n’est pas fuir : repositionner la gestion de ses dettes
- Rachat avec trésorerie : pour respirer et prévoir sereinement
- Simulation chiffrée : combien peut-on vraiment économiser ?
- Faut-il restructurer ses crédits conso, immo ou les deux ?
- Quels projets financer dans la trésorerie d’un regroupement ?
- Impact sur le reste à vivre : libérer du pouvoir d’achat
- Dossier accepté ou refusé : les erreurs qui coûtent cher
- Restructurer sans hypothèque : est-ce possible en 2025 ?
Quand vos dettes déséquilibrent tout : reconnaître les signes d’alerte
Un déséquilibre budgétaire ne survient pas brutalement : il s’installe souvent par paliers invisibles. Lorsque les dettes deviennent trop présentes, certains signes ne trompent pas. Un découvert bancaire quasi constant, malgré les rentrées régulières, doit alerter. De même, si les mensualités absorbent une part croissante des revenus, l’étau se resserre lentement. Reporter certaines échéances pour faire face à d’autres devient alors une stratégie de survie plutôt qu’un choix rationnel. Le moindre imprévu crée un effet domino difficile à contenir. La multiplication des crédits à court terme pour respirer temporairement signale aussi une impasse structurelle. Ce climat instable engendre du stress, altère le sommeil et compromet les décisions. Reconnaître ce glissement progressif est essentiel pour reprendre le contrôle. Un accompagnement adapté, une vision claire des charges fixes, et une projection réaliste permettent d’identifier le moment critique. C’est souvent à ce stade qu’une restructuration de dettes, incluant ou non une trésorerie, devient une issue crédible avant que la situation ne se dégrade irrémédiablement.Restructurer n’est pas fuir : repositionner la gestion de ses dettes
Demander une restructuration de dettes ne signifie pas fuir ses obligations. C’est au contraire une décision pragmatique, mûrie, qui témoigne d’une volonté de rééquilibrer ses finances. Face à l’enchaînement des crédits à taux élevés, notamment les renouvelables, ou à des mensualités devenues intenables, continuer sans réagir mène souvent à l’impasse. La restructuration permet de regrouper ces charges dispersées pour clarifier le budget, lisser la durée, abaisser les prélèvements et souvent intégrer une trésorerie utile. Ce choix évite de franchir la ligne rouge du surendettement, où l’endetté perd le contrôle et subit des mesures plus contraignantes. Admettre un déséquilibre n’est pas une faiblesse mais un signe de lucidité. Reprendre la main, anticiper les risques d’incident de paiement ou de fichage, c’est adopter une démarche proactive. Le repositionnement de la dette s’inscrit dans une logique d’assainissement, de gestion responsable, avec l’objectif d’éviter la rupture. En restructurant à temps, on restaure une marge de manœuvre, on retrouve de la sérénité, et on évite les engrenages coûteux qui altèrent durablement la stabilité personnelle.Rachat avec trésorerie : pour respirer et prévoir sereinement
Inclure une trésorerie dans une opération de rachat de crédit peut transformer un simple réaménagement en véritable levier de stabilité. En plus de regrouper les dettes existantes, l’ajout d’une somme libre d’utilisation permet d’absorber les chocs financiers à venir. Une réparation automobile, une facture de santé imprévue, un besoin de remplacement électroménager : autant de dépenses susceptibles de désorganiser un budget serré. Prévoir cette marge dès la restructuration évite de recourir à de nouveaux emprunts coûteux ou à des solutions de court terme. Cette enveloppe complémentaire, intégrée à une mensualité unique, offre une respiration bienvenue tout en évitant la fuite en avant. Elle permet également de se projeter sur des besoins à moyen terme, comme un projet familial ou des travaux d’entretien différés. Plutôt que de courir après les urgences, le ménage retrouve une forme de visibilité. Ce dispositif n’est pertinent que si le montant reste cohérent avec les capacités de remboursement. Bien dosée, la trésorerie intégrée devient un outil d’anticipation, une réponse rationnelle à une réalité financière souvent imprévisible.Simulation chiffrée : combien peut-on vraiment économiser ?
Avant restructuration, un ménage rembourse 1 080 € par mois, répartis sur quatre crédits à la consommation et un prêt personnel. Le coût total s’élève à 32 400 € sur 36 mois, avec un TAEG moyen de 8,5 %. La pression budgétaire est forte, les échéances s’entrechoquent, et aucune marge n’est possible pour faire face à un imprévu. En regroupant l’ensemble de ces dettes sur une durée de 72 mois, le rachat permet de ramener la mensualité à 590 €, avec un TAEG négocié à 5,2 %, tout en intégrant 3 000 € de trésorerie. Cette enveloppe disponible donne de l’air sans aggraver le remboursement mensuel. Le coût total s’établit à 42 480 €, soit un effort supplémentaire absorbé par l’étalement et la baisse du taux. L’économie immédiate sur la mensualité dépasse les 490 €, ce qui rééquilibre durablement le budget. La visibilité s’améliore, les incidents bancaires sont évités, et les projets peuvent être relancés. Cette simulation concrète illustre l’intérêt stratégique d’un rachat bien calibré, surtout lorsqu’il s’accompagne d’une trésorerie cohérente et ciblée.Faut-il restructurer ses crédits conso, immo ou les deux ?
La restructuration peut concerner uniquement les crédits à la consommation, les prêts immobiliers ou les deux ensemble. Le choix dépend de plusieurs facteurs personnels. Pour un locataire dont les mensualités conso pèsent lourdement sur le budget, le regroupement des seuls crédits à la consommation permet souvent un rééquilibrage rapide sans allonger excessivement la durée. En revanche, un propriétaire avec un prêt immobilier peut envisager une solution globale, incluant crédit conso et prêt habitat, surtout si sa capacité de remboursement est entamée. Cela permet d’obtenir un taux plus attractif en mutualisant l’ensemble, et d’intégrer éventuellement une trésorerie. L’âge joue également : un jeune emprunteur dispose de plus de latitude pour étaler sans pénaliser ses projets futurs, tandis qu’un profil senior devra veiller à limiter la durée globale. Le reste à vivre constitue un critère clé : si celui-ci devient trop faible après paiement des charges fixes, une restructuration mixte peut restaurer un équilibre vital. Chaque situation appelle une approche sur mesure, fondée sur l’analyse du poids des dettes, des objectifs à court terme et de la stabilité des revenus.Quels projets financer dans la trésorerie d’un regroupement ?
La trésorerie intégrée à un regroupement de crédits ne se limite pas à un simple confort : elle permet de concrétiser des besoins souvent différés. L’achat ou la réparation d’un véhicule arrive en tête des motifs. Pour de nombreux foyers, la voiture est essentielle au quotidien, notamment en zone peu desservie. Les travaux d’amélioration ou de mise aux normes du logement représentent également un usage fréquent. Isolation, toiture, ou aménagement d’une salle de bain peuvent justifier cette enveloppe complémentaire. Viennent ensuite les dépenses familiales, qu’il s’agisse de financer les études d’un enfant, d’organiser un déménagement ou d’accompagner un changement de situation. Certains utilisent aussi cette somme pour solder des dettes informelles, comme un emprunt contracté auprès d’un proche, ou pour apurer un découvert bancaire chronique. D’autres encore y recourent pour faire face à des soins coûteux, non pris en charge par la Sécurité sociale ou la mutuelle. Ces usages, s’ils sont anticipés, donnent tout son sens à la trésorerie intégrée : elle évite d’avoir à souscrire un nouveau prêt isolé et réinstalle une dynamique budgétaire plus saine.Impact sur le reste à vivre : libérer du pouvoir d’achat
Réduire ses mensualités grâce à une restructuration permet de dégager immédiatement un surplus disponible. Ce gain, appelé reste à vivre, correspond à la somme qu’il reste une fois toutes les charges fixes réglées. Lorsqu’un ménage rembourse plusieurs crédits, souvent à des taux élevés et sur des durées courtes, la part consacrée à l’endettement rogne sévèrement le quotidien. En regroupant ces emprunts dans un seul contrat, avec une durée mieux étalée et un taux allégé, la charge mensuelle diminue. La différence peut atteindre plusieurs centaines d’euros. Cet allégement n’est pas un luxe, mais un levier de stabilisation. Il permet de faire face aux dépenses courantes sans stress, de reconstituer une épargne de précaution, ou simplement de vivre plus sereinement. Le reste à vivre redevient un espace de choix, et non une source permanente de tension. C’est aussi un indicateur observé par les banques : un rachat bien calibré améliore la viabilité d’un budget, rendant l’emprunteur plus crédible. Au final, c’est un cercle vertueux qui se met en place, en réconciliant dettes et qualité de vie.Dossier accepté ou refusé : les erreurs qui coûtent cher
Un rachat de crédit mal préparé peut aboutir à un refus, parfois brutal, qui retarde toute amélioration financière. L’une des principales causes de blocage réside dans le taux d’endettement résiduel. Même après regroupement, si la mensualité proposée reste trop élevée par rapport aux revenus, le dossier sera jugé insoutenable. Autre écueil fréquent : le fichage à la Banque de France. Un incident de paiement non régularisé, un chèque rejeté ou une inscription FICP sans explication suffisante compromettent la faisabilité du projet. Les établissements examinent aussi la stabilité des ressources. Des revenus variables, issus de missions ponctuelles ou de périodes d’intérim, peuvent susciter des doutes sur la capacité à rembourser sur le long terme. Une demande mal argumentée ou incomplète ralentit le traitement. Il ne suffit pas de regrouper les dettes : encore faut-il prouver que le nouveau plan est viable et sécurisé. En soignant le montage du dossier et en anticipant les objections, on maximise ses chances d’obtenir un accord rapide et adapté. Chaque détail compte, car les marges de négociation sont parfois très fines.Restructurer sans hypothèque : est-ce possible en 2025 ?
Il est tout à fait envisageable, en 2025, d’envisager une restructuration sans avoir recours à une garantie hypothécaire. De nombreuses banques et établissements spécialisés proposent des regroupements de crédits dits « conso », accessibles aux locataires comme aux propriétaires ne souhaitant pas engager leur bien. Ces solutions s’appuient uniquement sur la solvabilité de l’emprunteur, ses revenus réguliers, la stabilité de sa situation professionnelle et un taux d’endettement maîtrisé. Elles permettent de regrouper prêts personnels, crédits renouvelables, dettes diverses, voire un prêt auto ou un ancien crédit travaux. Pour les propriétaires, renoncer à l’hypothèque peut éviter des frais de notaire, des délais de mise en place ou le risque de saisie en cas d’imprévus majeurs. Cela implique toutefois une limitation du montant empruntable et une durée généralement plus courte qu’un rachat avec garantie. Tout dépend donc de l’ampleur des dettes et de la marge de manœuvre financière disponible. Le recours à un courtier permet souvent d’identifier la meilleure formule selon le profil. En résumé, oui, restructurer sans hypothèque reste possible, à condition d’anticiper les critères d’éligibilité.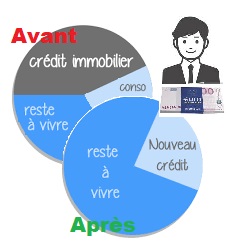
Dettes importantes : que faire quand les remboursements deviennent difficiles ?
Lorsque des dettes deviennent difficiles à rembourser, la priorité est d’établir un diagnostic financier précis : revenus, charges essentielles, mensualités, impayés et capacité réelle de remboursement. Ce bilan permet de déterminer si une négociation, une restructuration des crédits ou une procédure de surendettement doit être envisagée.
Réaménagement de crédit : comment modifier les conditions d’un prêt en cours ?
Le réaménagement de crédit consiste à adapter les conditions d’un prêt existant. Les possibilités de modifier le taux, la mensualité, la durée ou l’échéancier dépendent du contrat et, lorsqu’un nouvel accord est nécessaire, de l’acceptation du prêteur.
Rachat de crédit : vaut-il mieux passer par une banque en ligne ou un organisme spécialisé ?
Banques en ligne et organismes spécialisés peuvent intervenir différemment selon le type de rachat de crédit recherché. Il faut vérifier les opérations réellement proposées, le profil des dossiers étudiés et le rôle de l’acteur, prêteur ou intermédiaire. La comparaison doit ensuite porter sur le TAEG, les frais, la durée, le coût total et le niveau d’accompagnement.
Comment réduire son taux d’endettement et faire baisser ses mensualités de crédit ?
Pour réduire son taux d’endettement, il faut arbitrer entre capital restant dû et mensualité libérée. Les crédits renouvelables et découverts récurrents doivent être surveillés. Une modulation, une renégociation ou un rééchelonnement peuvent alléger certaines échéances. Un regroupement de crédits peut aussi réduire la charge mensuelle si son coût total reste maîtrisé.
Surendettement : quelles aides sociales peut-on demander ?
Le surendettement n’augmente pas automatiquement les prestations sociales. Selon la situation, des aides distinctes peuvent être sollicitées auprès du CCAS/CIAS, du FSL, de la CAF/MSA ou pour la santé, l’énergie et le budget.
Quelles sont les causes du surendettement excessif ?
Les principales causes du surendettement excessif sont la baisse ou l’instabilité des revenus, les accidents de la vie et des charges devenues trop lourdes. L’accumulation de crédits, les découverts et l’absence d’épargne peuvent ensuite aggraver le déséquilibre budgétaire jusqu’aux impayés.
Simuler mon regroupement de prêt
Je simule